弁護士法人浅野総合法律事務所
代表弁護士
浅野英之
東京大学法学部卒、東京大学法科大学院修了。第一東京弁護士会所属(登録番号44844)。
不当解雇、残業代、セクハラ、パワハラ、労災などの労働問題について、「泣き寝入りを許さない」姿勢で、親身に法律相談をお聞きします。
経費精算は日常的に行われる業務だからこそ、軽い気持ちで不正に及びがちです。
「経費」に関する考え方や認識に相違があると、労働者が「この程度であれば問題ないだろう」と考えて行った申請が、後になって「不正」と判断され、懲戒処分や解雇、損害賠償の対象とされるケースも少なくありません。悪質な場合、刑事責任の追及に発展することもあります。
実際に、経費精算に関する不正は、私的な支出の計上や領収書の水増し、交通費の不正請求など、様々な態様があります。特に、営業職や管理職などは経費について一定の裁量を与えられているため、不正が生じるリスクも高まります。
今回は、経費精算の不正について、よくある具体例と発覚した際の処分内容、企業と個人が講じるべき防止策を、労働問題に強い弁護士が解説します。
- 経費精算の不正には、私的支出の計上、領収書の水増し、架空請求などがある
- 発覚すると懲戒処分や解雇、損害賠償、刑事責任を問われることがある
- 故意がある場合、自己の利益を図る場合、社内ルールを逸脱する場合は悪質
\ 「今すぐ」相談予約はコチラ/
経費精算の不正とは
はじめに、経費精算の不正の基本的な意味について解説します。
経費精算の不正とは、本来は会社が負担すべきでない費用を、意図的に会社負担として申請し、金銭を受け取る行為を指します。手続き的なルール違反であり、就業規則に基づいて懲戒処分や解雇とされたり、損害賠償や刑事責任の追及に発展したりする可能性もあります。
ただし、経費精算は日常業務の中で頻繁に行われるため、「どこからが不正なのか」が問題となることも少なくありません。まずは、次の3つの基準を確認しましょう。
- 故意があるかどうか
領収書を書き換えたり、使途について虚偽の事実を告げたりといった故意による行為は、「不正」と判断されます。これに対し、勘違いや誤入力、ルールの理解不足などが原因となっている場合、「ミス」として扱われるケースもあります。 - 自己の利益を目的としているかどうか
経費精算の不正により労働者自身に利益がある場合、悪質であると評価されやすいです。これに対し、あくまで業務を目的とし、自己の利益がない場合、重い懲戒処分や解雇は相当性を欠くと判断されることがあります。 - 会社のルールに適合しているか
就業規則などで経費として認められる範囲や申請手続きが定められている場合、その基準を逸脱したかどうかが重要な判断基準となります。
実務上は、これらの事情が総合的に判断されます。例えば、故意や自己の利益がなくても、注意指導を受けても繰り返される場合、悪質な不正と判断されるおそれがあります。これに対し、軽微なミスで、速やかに是正された場合には、不正とはされない例もあります。
経費精算の不正でよくある事例
次に、経費精算の不正でよくある事例について解説します。
経費精算の不正事例は、重大で悪質なものだけでなく、日常業務の延長線上で起こるものもあります。労働者は誤って不正を行わないように、企業は不正を早期に発見して是正できるように、よくある具体例を理解しておきましょう。
私的な支出の経費計上
私的な支出なのに経費として計上することは、経費精算の不正の典型例です。
経費として会社負担にできるのは、業務に関連する支出です。そのため、私的な目的で支出した金銭を申請することは許されません。具体的には、次のようなケースが不正に当たります。
- 社内ルールで認められないタクシー代を請求する。
- 私物をまとめて購入したレシートを経費計上する。
- 自宅で使用する物を、顧客へのプレゼントであると虚偽の説明をする。
- 経費精算のために渡された法人カードで私的な買い物を行う。
判断が分かれやすい事例では、業務上の支出に私的な支出が混在することがあります。例えば、取引先との打ち合わせ後にそのまま友人と食事し、まとめて「接待交際費」とするケースや、出張の前後のプライベートな宿泊費用まで会社に請求するケースなどです。この場合も、公私の切り分けが重要であり、一部に私的な支出が含まれていれば、不正と評価されます。
領収書の水増し・改ざん
領収書に関する不適切な扱いも、経費精算の不正の例の一つです。
例えば、飲食店で実際には8,000円しか支払っていないにもかかわらず、10,000円と記載された領収書を作成させ、そのまま申請するケースがあります。また、発行済の領収書の金額を書き換えるなど、改ざんを伴う場合にはより悪質と評価されます。
一度だけの少額の水増しでも、意図的な改ざん行為である以上、重大な不正と評価される可能性が高く、発覚した場合の処分も重くなりがちです。
架空請求・二重申請
実際には利用していないサービスについて、支出があったかのように装って申請する「架空請求」も、典型的な不正です。例えば、タクシーや駐車場の領収書のみ入手して経費申請するケースです。また、一度利用した領収書を使って複数回申請する「二重申請」もよくある不正の一つです。いずれも、会社のチェック体制が十分でないと見逃されることもありますが、悪質な不正です。
出張経費や交通費の不正
精算手続きが頻繁に行われる交通費は、不正が起こりやすい費目です。
例えば、実際には利用していないルートや、実際の住所とは違う場所を申請するケースがあります。住所変更の手続きをしないまま交通費を請求したり、徒歩で移動した分を交通費として請求したりするケースもあります。定期券区間を含むのに全額を請求する、出張日数を実際よりも多く申告する「カラ出張」などの例もあります。一回あたりが少額でも、継続すると相当額となり得ます。
「交通費の不正受給」の解説
接待交際費の不正利用
接待交際費は、経費の中でも特に広い裁量が認められます。
また、支出が業務と関連しているかどうかを明確に判断することが難しいため、不正が生じやすくなっています。次のようなケースは不正請求とされます。
- プライベートの食費なのに経費申請する。
- 社内メンバーのみで行った飲食を「取引先との接待」として申請する。
- 会食後に一人でキャバクラに行った分を接待と偽る。
- 取引先との会食で、相手の人数を水増しして不正請求する。
- 家族や知人との食事を業務関連と報告する。
不正が放置されてエスカレートすると、社内メンバーでの飲食費の不正な申請を毎回同じ人に押し付けたり、接待名目で高額な飲食を繰り返したりするケースも見られます。接待が営業につながる事例もあり、企業としても一定の裁量を認めることが多い一方、業務との関連性がない支出は不正とされやすく、慎重な対応が必要です。
経費の付け替え
経費精算の不正の中でも手口が複雑で、発覚が遅れがちなのが経費の付け替えです。
プロジェクト単位で経費が設定され、予想される利益額によって事実上の上限が定められている場合、本来は案件単位で管理すべき経費の区分を曖昧にすることが典型例です。例えば、プロジェクトAの利益が不足するため、経費をプロジェクトBに付け替えて申請するケースです。
この場合、虚偽の報告ではあるものの、自分の利益を図っていないため、不正をしているという意識がない人もいます。しかし、経費の付け替えは、日常的な経費精算の不正に比べて高額になりやすく、経営判断を誤らせる点で深刻な問題とされます。
ポイント利用による不正
金銭を得ていない場合でも、ポイントの利用が不正に当たることがあります。
例えば、業務用の家具家電や備品購入、出張時のチケット購入などが経費なのは当然ですが、その際に生じるポイントも会社のものであるのが原則です。会社のポイントを私的に利用することが不正であるのは明らかです。また、自分のクレジットカードで購入してポイントを加算する行為も、社内ルールに反する場合は不正となります。
「横領冤罪の対応」の解説
経費精算の不正が発覚した場合の処分
次に、経費精算の不正が発覚した場合の処分について解説します。
労働者にとって、軽率に行った経費精算の不正も、会社に大きな損失を与えかねず、厳しい処分を受けるおそれがあります。
社内処分(懲戒処分・解雇)
まず、企業内では、就業規則に基づいて懲戒処分が行われます。
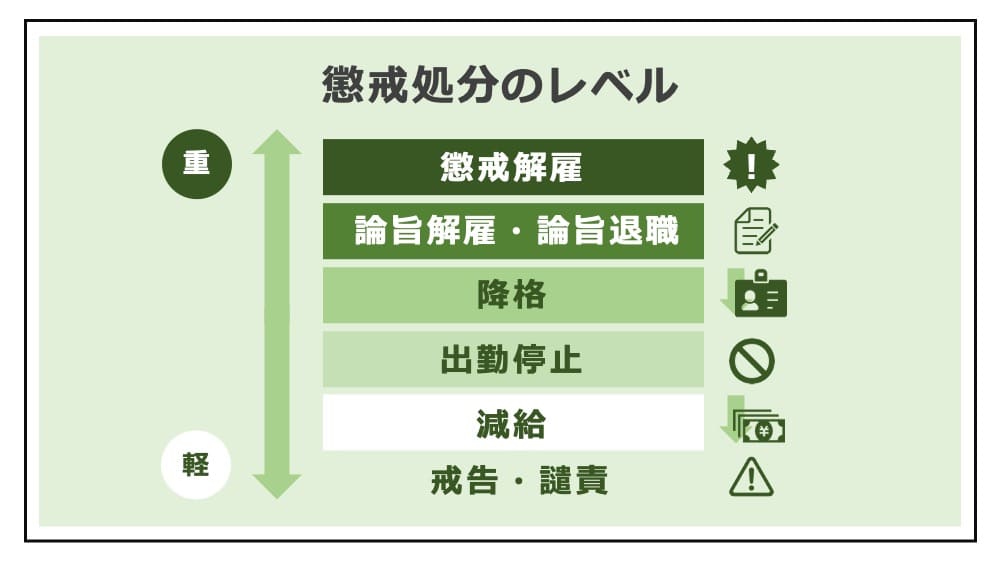
懲戒処分には様々な種類がありますが、軽微なケースでは戒告や譴責が、金額が大きい場合や継続的な不正の場合には減給や降格、出勤停止といった重い処分が選択されます。さらに、悪質性が高いと、懲戒解雇となる可能性もあります。特に、領収書の改ざんや架空請求のように、意図的に会社を欺いて自分が利益を得ていた場合、厳しい処分が下されやすい傾向にあります。
ただし、行為の悪質さと処分の程度はバランスが取れている必要があるため、たとえ経費精算の不正が事実でも、相当性を欠く処分は違法となる可能性があります。特に、解雇は厳しく制限され、「客観的に合理的な理由」と「社会通念上の相当性」が必要となります(労働契約法16条)。
「横領を理由とする懲戒解雇」の解説
損害賠償請求
不正によって会社に損害が生じた場合、損害賠償請求をすることが可能です。
主な請求内容は、経費精算の不正によって受領した金額の返還です。ただし、返還請求にとどまらず、調査に要した費用など、社内対応にかかった費用も請求されるおそれがあります。労働関係では、企業に利益が帰属する分、損失も負担すべきとする「報償責任」の考え方から、損害賠償は一定程度制限されることがあるものの、故意の不正であれば、全額の請求が認められるのが原則です。
刑事責任
経費精算の不正では、刑事責任を追及されるおそれもあります。
事案によって、詐欺罪、業務上横領罪、背任罪、私文書偽造罪などが問題となります。例えば、虚偽の申請により会社から金銭を受け取れば、詐欺罪として「10年以下の拘禁刑」という刑事罰の対象となります(刑法246条)。また、経費精算の不正に伴って領収書を偽造すれば、私文書偽造罪として「3月以上5年以下の拘禁刑」という刑事罰の対象となります(刑法159条)。
経費精算の不正は、業務上の地位が高く、経費について幅広い裁量を与えられている社員ほど、悪質であると判断され、厳しく処罰されます。会社が警察に被害届を出したり、告訴したりした場合は、刑事事件として立件され、逮捕されるおそれがあります。
- 2025年6月1日より、懲役刑・禁錮刑は廃止され、拘禁刑に一本化されました。
「逮捕された社員の解雇」の解説
経費精算の不正が発覚した際の対処法
次に、経費精算の不正が発覚した場合の労働者側の対処法を解説します。
日常的に起こる少額のものほど軽視されやすいですが、実際のところ、経費精算の不正は、内部監査や経理のチェック、同僚や部下からの通報といったきっかけで発覚することが多いです。一つのきっかけから調査が開始され、関連する不正も連鎖的に発覚することもあります。
なお、不正を起こさないための企業側の対応は、次章「経費精算の不正による企業側のリスクと防止策」を参照してください。
謝罪して誠意ある対応を示す
経費精算の不正に気付いたら、速やかに謝罪し、誠意ある対応を示すのが最善です。
特に、社内ルールの理解不足やミスによってトラブルを引き起こした場合は、反省の態度を示すことで情状酌量の余地が生まれ、重い懲戒処分や解雇を避けられる可能性があります。一方で、事実を否定したり開き直ったりすると、「まだ隠している不正があるのでは」という悪い印象を抱かれ、厳しい追及を受けるおそれがあります。
損害賠償や返金に応じる
次に、不正に受領した経費の返金を申し出ることが重要です。経費精算に不正があっても、自身が利益を得ていなければ悪質性は低く評価される可能性があります。
完全な私的流用ではなく、会社の損失を補填したり、経費の付け替えをしていたりするケースでは、労働者の手元に利益が残らないこともあるため、私利私欲のためでないことを説明し、情状面での考慮を求めるのがよいでしょう。
経費精算の不正を是正する
直ちに解雇されるほど深刻な事案でなくても、再発防止は欠かせません。
不正に受領した金銭が多額の場合、分割払いの交渉をする手もあります。ただし、経費精算の不正に伴うリスクは、返金だけで解消されるわけではありません。次章の通り、会社には税務面や経営面で、様々なデメリットが生じます。
賠償請求を受けないようにするためにも、会社の損害を軽減する努力は欠かせません。また、賠償に応じる場合は、会社の請求額が妥当かどうか、支払う前に必ず検討してください。
「会社から損害賠償請求された時の対応」の解説
自主退職する
最後に、経費精算の不正をきっかけに自主退職する方法もあります。
重い処分は見送られたとしても、不正があった人物というレッテルを貼られた場合、同じ会社での今後の活躍は望めないかもしれません。まして、懲戒解雇などの厳しい処分が予想されるなら、その前に自ら身を引くために退職を申し出る手も有効です。
責任を取って自主退職を申し出ることは、情状面で一定の考慮要素とされます。ただし、退職の効果はすぐには生じず、会社の同意が得られない場合は2週間が経過した時点で退職となります。退職が成立する前に解雇されるリスクもあるため、不当解雇として争うことも検討してください。
「依願退職」の解説
経費精算の不正による企業側のリスクと防止策
最後に、企業側の立場で、経費精算の不正について解説します。
会社は、経費精算の不正によって重大なリスクを負うおそれがあります。そのため、原因を理解し、不正防止のための対策を講じなければなりません。なお、不正をしてしまった労働者側の対応は、前章「経費精算の不正が発覚した際の対処法」を参照してください。
経費精算の不正が起こる原因
企業側で対策を講じるためには、経費精算の不正が起こる原因の理解が欠かせません。
経費精算の不正が発生する背景には複数の要因があります。従業員のコンプライアンス意識が低く、「多少なら問題ない」という風土があると、不正を行う心理的なハードルが下がります。また、経費として認められる範囲や申請方法に関する社内ルールが曖昧だと、意図せず不適切な申請が行われるリスクが生じます。さらに、承認フローが形骸化し、上長や経理が十分にチェックしていない場合、不正が見逃されやすくなってしまいます。
経費精算の不正による企業側のリスク
一方で、経費精算の不正が起こると、企業には大きなリスクがあります。
利益が減少する
企業の利益は、売上から経費を控除して算出されます。そのため、経費精算に不正があると、本来は不要である経費が計上され、企業の利益が減少してしまいます。
税務面のリスクが生じる
不正な経費計上によって税負担を不当に軽減していたことが発覚すると、本来支払うべき税金を免れていたことになります。税務調査で発覚すれば、否認され、追徴課税を受けるリスクがあります。この場合、未払いの税額に加えて延滞税や加算税などが課される可能性があるほか、悪質と評価されれば刑事罰を受けるおそれもあります。
経営判断の精度が低下する
経費精算の不正があると、利益を正確に予測できず、経営判断の精度が低下します。不正確な経費データが蓄積されると、コスト管理や予算策定が正しく行えません。その結果、プロジェクトや店舗の撤退、投資額の増減といった経営判断を誤るおそれがあります。
企業の信用が低下する
不正が外部に明らかになれば、コンプライアンス体制への不信感から社会的信用の低下を招き、取引先や採用活動にも影響が及ぶおそれがあります。
「労働問題に強い弁護士の選び方」の解説
企業が講じるべき経費精算の不正の防止策
最後に、企業が講じるべき経費精算の不正の防止策について解説します。
不正を防ぐには、まず経費精算に関するルールを明確に定め、社内に周知することが重要です。「経費としてどこまで認められるか」「どこからが不正か」について、社内のルールを具体的に示すことで、恣意的運用を避け、従業員の誤解を防ぐことができます。
制度整備だけでなく、運用面でも注意が必要です。経費申請の内容をダブルチェックするなど、内容の妥当性を確認できる体制の構築が重要です。さらに、経費精算システムや法人カードを導入し、申請から記録までの経費管理を一元化すれば、不正の早期発見につながります。
経理担当者による目視のチェックでは限界がある場合、経費精算システムの活用が有効です。近年では、不正を検知するためのAIの導入も注目されており、領収書の使い回しによる二重申請や、交通費の不自然な経路をシステムが自動で判別し、警告を出すことができます。
【まとめ】経費精算の不正
今回は、経費精算の不正について、具体例と対処法などを解説しました。
経費精算の不正は、日常業務の中で誰にでも起こり得るもので、少額でも問題になります。私的な支出の計上や領収書の改ざん、交通費の過大請求など、「この程度であれば問題ない」「他の社員もやっている」と軽く見られがちな行為も、不正と判断されれば重大な処分を受けてしまいます。
不正が発覚した場合、戒告や減給といった社内処分にとどまらず、懲戒解雇や損害賠償請求を受け、さらには刑事責任を問われるおそれもあります。金額の大小にかかわらず、企業からの信頼を失うリスクがあり、今後の活躍は期待しにくくなってしまうでしょう。
経費精算における不正を防ぐには、企業がルールを明確化し、チェック体制を整備するのはもちろん、労働者も「経費」に関する正しい知識を身につける必要があります。会社から経費精算の不正を指摘された場合、速やかに弁護士へ相談してください。
- 経費精算の不正には、私的支出の計上、領収書の水増し、架空請求などがある
- 発覚すると懲戒処分や解雇、損害賠償、刑事責任を問われることがある
- 故意がある場合、自己の利益を図る場合、社内ルールを逸脱する場合は悪質
\ 「今すぐ」相談予約はコチラ/